
適時開示とインサイダー取引規制の関係とは?違いや実務上の留意点を解説
Attorney admitted in Japan, Japanese Certified Public Accountant
Fumihiko Ogata

上場企業において、株主優待制度は個人株主の確保及び企業価値の向上などを目的として広く活用されています。他方で、株主優待制度は会社法上明確に位置付けられた制度ではなく、その設計・運用にあたっては、株主平等原則や現物配当、利益供与規制など、複数の法的論点を踏まえた慎重な検討が求められます。また、株主優待制度の導入や廃止が株価に大きな影響を与える事例も見られ、インサイダー取引規制を含むコンプライアンス上の対応も重要となっています。本記事では、株主優待制度の会社法上の位置づけを整理した上で、株主優待制度をめぐる主な法的論点やコンプライアンス上の留意点について、近時の事例を交えながら解説します。
Graduated from The University of Tokyo(BA) in 2013. Passed the Japanese Certified Public Accountant Examination in 2014. Joined Deloitte Tohmatsu LLC in 2015, engaged in statutory audits for listed companies in Japan, audits for companies preparing for Initial Public Offering, audits for funds in Japan and Cayman Islands, etc. Passed the Japanese Bar Exam in 2020. Joined ZeLo in 2022.
日本証券業協会が2025年4月に公表した「株主優待の意義ついて」(以下「本報告書」といいます。)によると、2024年9月末時点で、全上場企業のうち約3分の1の企業が株主優待制度を導入しています[1]。また、株主優待制度を導入することの効果としては、以下の3点が挙げられています[2]。
- 株主数の増加
- ボラティリティの低下
- PER(バリュエーション)の上昇
このことから、株主優待制度の導入は株主の確保にとどまらず、企業価値の向上や株式市場における注目度の向上にも寄与する効果が期待できるといえます。他方で後述のとおり、その内容や運用次第では複数の法的論点が問題となり得ることから、導入にあたっては、法的リスクも踏まえた慎重な制度設計をすることが重要です。
会社法上、株主優待制度に関する直接的かつ明確な規定は存在しません。会計・税務上の取り扱いとしても、剰余金の配当手続きに基づくものではなく、保有株数に完全に比例しないことが一般的である点で配当と異なっていることから、実務上は、株主優待にかかる費用は剰余金の配当ではなく販売促進活動の一環として整理され、「交際費」「販売管理費」「広告宣伝費」等として処理される傾向があります[3]。
もっとも、「交際費」等の名目で処理した場合であっても、後述の「株主優待制度をめぐる主要な法的論点―現物配当への該当性」のとおり、会社財産の流出が大きかったり、配当の代替手段として会社が株主優待制度を利用していると評価されたりした場合、実質的に現物配当に該当すると判断される恐れがありますので、注意が必要です。
株主優待制度に係る法的論点として、一般的には会社法上の「株主平等原則との整合性」、「現物配当への該当性」、および「利益供与の禁止への該当性」が挙げられます。
会社法第109条第1項は、株主を保有株式の内容および数に応じて平等に取り扱うことを求めています。
他方、株主優待は以下のような態様で実施されていることが多いことから、優待内容と持株数とが完全には比例しないことが一般的です。
【株主優待の例】
- 基準日に100株以上保有している株主に対して、3,000円分の商品券を配布(一定の持株数ごとに配布される商品券の金額も上昇する設計だが、上限が設定されることが一般的)
- 基準日に100株以上の株式を3年以上保有している株主に対して、自社サービス券を5枚配布(一定の保有年数ごとに配布されるサービス券の枚数も増加する設計だが、上限が設定されることが一般的)
- 基準日に1,000株以上保有している株主の中から抽選で100名に5,000円分のギフト券を配布
このように、提供される物品等が、株主の保有株式数と必ずしも比例しないことから、株主優待制度が株主平等原則に違反しているのではないかという問題が生じ得ます。
株主平等原則について、「ブルドックソース社事件」(最決平成19年8月7日)において最高裁判所は、株主を不平等に取り扱うことにつき「必要性」があり、その内容に「相当性」が認められる場合には、当該取扱いは株主平等原則の趣旨に反しないと判示しています[4]。
この判決では「必要性」の判断にあたり、特定の株主を差別的に取扱うことにつき、①「株主総会において株主の承認を得ているか」、②「当該総会の手続は適正なものであり、株主による判断の正当性を失わせる重要な瑕疵がないか」という点が考慮されていることから、株主を不平等に取り扱うことにつき、正当な理由があるかどうかが重要視されていると解されます。
同判決は株主優待制度自体を対象としたものではないものの、株主を差別的に取り扱う場面における「必要性(≒正当性)」および「相当性」という判断枠組みは、株主優待制度に係る検討の際にも参考になり得ると考えられています。
本報告書においても以下のとおり、株主優待の目的が正当であり、その内容が相当であれば株主平等原則に違反しないと考えられる旨が示されています[5]。
株主優待により株式投資を促進するという『株主平等の原則の趣旨』に整合した目的の正当性(≒必要性)があり、かつ、付与する株主優待が相当の範囲内にあるという相当性が認められれば、株主平等原則に反しないと考えることになる。
以上のことから、株主優待制度が株主平等原則に違反しないためには、株主優待を実施する必要性を検証するために慎重な意思決定プロセスを踏んだうえで、適切な内容の優待内容にする等、制度の目的を達成するために必要な範囲での実施が求められているといえます。
会社法は剰余金の配当のうち、金銭以外の配当(現物配当)を認めている(会社法454条第4項)ので、株主優待の提供が現物配当に該当するのかが問題となります。株主優待が実質的に会社法上の現物配当に該当すると評価された場合、株主優待の提供に株主総会の決議(会社法第454条第1項)が必要となるほか、分配可能額規制(会社法第461条第1項第8号)の適用を受けることとなります。
また、当該株主優待が現物配当に該当する場合であって、株主に対して金銭分配請求権を与えないときには、株主総会の特別決議(会社法第309条第2項第10号)が必要となります。そのため、株主優待制度の導入時には、現物配当に該当すると判断されない制度設計をすることが不可欠です。
会社法および判例上は、株主優待がどのような場合に現物配当に該当しないかという点につき、明確には言及されていません。他方、学説上は、以下の特徴が充たされるかぎり、株主優待制度は現物配当に該当しないものと解されています。
- 剰余金の配当の代替手段として、株主優待制度を利用していないこと
- 株主に提供される物品などの内容が適切であること
- 株主優待制度の目的が会社の広告宣伝活動の一環として実施されていること
上記のうち、「②株主に提供される物品などの内容が適切であること」に関しては、会社財産の流出が大きいほど現物配当に該当する可能性が高くなると考えられています。例えば、著しく高額な商品券や金券を株主に提供するといった内容の株主優待については、会社財産の流出が大きくなることから、現物配当性が問題となりやすいといえます[6][7]。
このように、株主優待制度は、その内容や運用次第では実質的な現物配当と評価される可能性があります。そのため、導入にあたっては、優待内容の相当性や制度目的の合理性を十分に検討したうえで、過度な株主還元とならないようにすることが求められます。
会社法第120条第1項は、株主の権利行使に関し、株式会社が財産上の利益を供与することを禁止しています。例えば、会社から見て好ましくないと判断される株主が議決権等の株主の権利を行使することを回避する目的で、当該株主から株式を譲り受けるための対価を他人に供与する行為[8]や、会社が議決権行使を条件として、株主1名につきQuoカード1枚(500円分)を提供する行為[9]などがこれに該当します。
もっとも、株主優待の提供は「財産上の利益の供与」には該当しますが、会社法第120条第1項は、「株主の権利行使に関し」てこれを禁止するものであることから、株主の権利行使に関係なく株主優待が提供される限りでは、株主優待制度は利益供与の禁止に違反しないものと解されます。例えば、株主優待の提供が株主の権利行使に関するものではないとして、利益供与の禁止規定に違反するものではないと判示した裁判例もあります[10]。
上記より、株主優待制度を導入する際は、株主優待の提供が株主の権利行使に影響しないような設計にすることが求められます。特に、議決権行使を条件として利益を付与するような設計は、利益供与規制との関係で問題となる可能性があるため、慎重な検討が必要です。
株主優待制度の設計および運用においては、上記の法的論点を踏まえた適切なリスク管理が求められます。ここでは、近時の事例を踏まえ、株主優待制度を導入する際に企業が留意すべき実務上の留意点をご紹介します。
「株主優待制度を導入する効果」で先述のとおり、株主優待制度の効果として、株主数の増加や企業価値の上昇が期待できることから、その導入または内容の変更、若しくは廃止が決定された場合、基本的には企業の株価に影響が生じるものと考えられます。
金融商品取引法(以下「金商法」といいます。)第166条第1項は、「投資家の判断に重大な影響を与える企業情報(重要事実等)」を知る従業員などの会社関係者や、会社関係者から情報を得た人が、情報の公表前に株を売買する行為(インサイダー取引)を禁止しています。ここでいう「重要事実」とは、「決算情報、新株発行、公開買付け(TOB)、不祥事など、株価に大きな影響を与える情報」を指し[11]、具体的な内容は金商法第166条第2項各号に列挙されています。
株式会社日本取引所グループによると、一般的には株主優待の創設、変更、廃止の決定が重要事実である「剰余金の配当」(金商法166条第2項第1号ト)に該当することはないものの、ほとんどの株主が株主優待を期待して株式を保有している場合などであれば、その廃止の決定は金商法第166条第2項第4号のバスケット条項に該当する可能性がある[12]とされています。
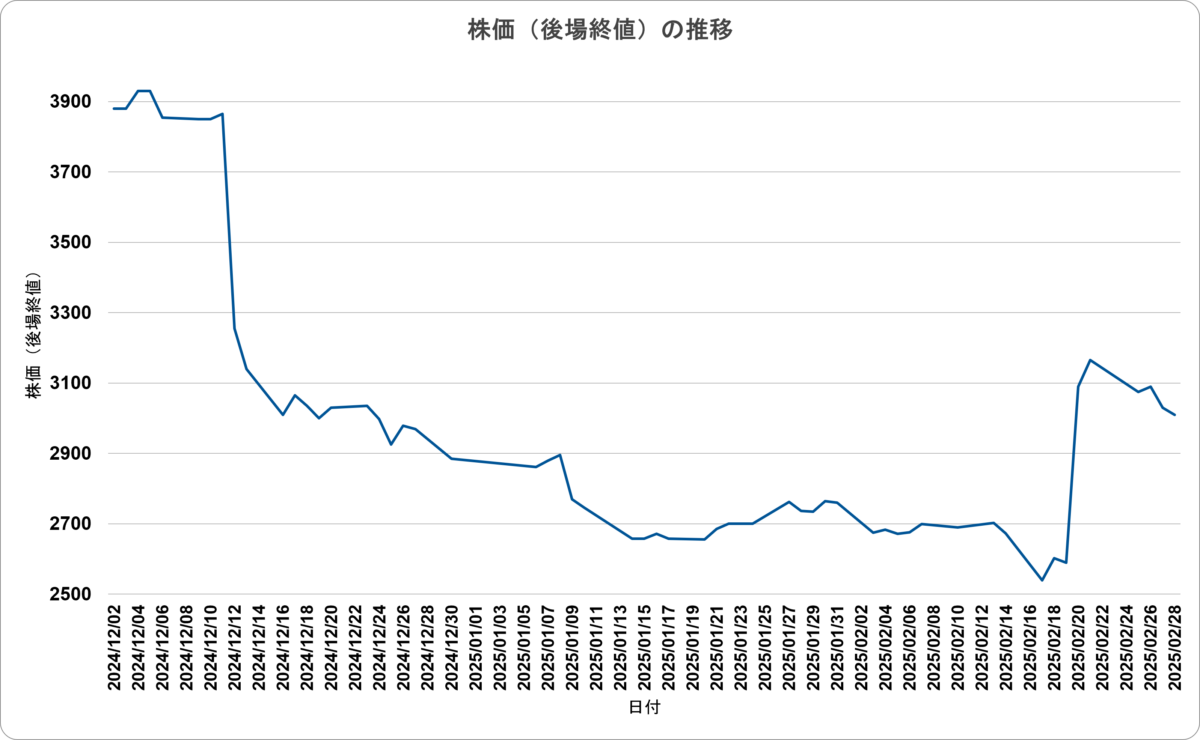
例えばとある上場企業(以下「A社」といいます。)では、以下のような事例が見られました。
| 2024年12月11日 | 株主優待制度の廃止を発表 |
| 2024年12月17日 | 取締役の1人が、自らが代表取締役を務める資産管理会社へA社の株式を譲渡 |
| 2025年2月19日 | 株主優待制度の再導入を発表 |
下図のとおり、株主優待制度の廃止を発表した翌日(2024年12月12日)および再導入を発表した翌日(2025年2月20日)に株価が大きく変動していることから、株主優待制度の廃止や導入が株価に大きな影響を与えていることが読み取れます。
また、株主優待制度の廃止が発表された当時の株主優待の内容は、一般消費者向けであるA社のサービスの割引券であることから、本件は「ほとんどの株主が株主優待を期待して株式を保有している場合」への該当性が肯定されやすいものと考えられます。
そのため、このような場合における株主優待制度の廃止や再導入という情報は金商法第166条第2項第4号のバスケット条項に該当すると判断され得るところであり、仮に当該取締役が株主優待制度の再導入を知っていた場合、2024年12月17日において実施された株式の譲渡は、インサイダー取引に該当すると判断される可能性が高いものと考えられます。
上記より、株主優待の創設等に関する情報は金商法第166条第2項の「重要事実」に該当する可能性があるため、そのような情報に基づく有価証券の取引がインサイダー取引に該当しないよう、情報管理等に関して注意が必要です。
上記のとおり、株主優待制度は個人株主の獲得や企業価値向上等の効果が期待される一方、その内容や運用次第では、株主平等原則、現物配当、利益供与規制、インサイダー取引規制など、複数の法的論点が問題となり得ます。
特に近時は、株主優待制度が市場に与える影響も大きくなっており、制度設計の合理性、財源確保、情報管理等を含めた慎重な検討が求められています。
法律事務所ZeLoでは、株主優待制度に関する法的整理に加え、制度設計等を含め、ビジネスに寄り添ったサポートを行っています。お困りのことがございましたら、お気軽にご相談ください。
[1]日本証券業協会「株主優待の意義について」,2025年4月,5頁(https://www.jsda.or.jp/about/kaigi/chousa/yutai_ken/250416_houkokusho.pdf)
[2] 同上 19頁~20頁
[3] 安武妙子,永田京子「日本企業における株主優待実務の実態:サーベイ調査から」証券経済研究,第104号(2018.12),73頁
(https://www.jsri.or.jp/publish/research/pdf/104/104_04.pdf)
[4] 株主総会決議禁止等仮処分命令申立て却下決定に対する抗告棄却決定に対する許可抗告事件,最高裁判所第2小法廷決定/平成19年(許)第30号,平成19年8月7日
[5] 日本証券業協会「株主優待の意義について」,2025年4月,32頁(https://www.jsda.or.jp/about/kaigi/chousa/yutai_ken/250416_houkokusho.pdf)
[6] 加藤貴仁「株主優待制度についての覚書」黒沼悦郎・藤田友敬編『企業法の進路 江頭憲治郎先生古稀記念』(有斐閣、2017年),121頁~124頁
[7] 森本 滋,弥永 真生『会社法コンメンタール11 ― 計算等⑵』(商事法務、2010) 130頁
[8] 最高裁判所第2小法廷 平成15年(受)第1154号 損害賠償請求事件 平成18年4月10日
[9] 東京地方裁判所 平成19年(ワ)第16363号 株主総会決議取消請求事件 平成19年12月6日
[10] 高松高等裁判所 昭和62年(ネ)第302号 取締役の責任追求請求控訴事件 平成2年4月11日
[11] 株式会社日本取引所グループ「(主に個人投資家の方向け)インサイダー取引FAQ エッセンス版」,3頁(https://www.jpx.co.jp/regulation/preventing/insider/nlsgeu000001if9w-att/t13vrt000000nqxp.pdf)
[12] 株式会社日本取引所グループHP「インサイダー取引規制」,4.重要事実Q4(https://www.jpx.co.jp/regulation/preventing/insider/index.html)